
数字量化货币基金到底怎么赚钱?给普通人的大白话
我做了八年量化策略,日常就是写代码、跑模型、盯回测曲线。数字量化货币基金说白了,就是把量化算法塞进货币基金里,用数据和统计模型替代传统人工判断,让每一笔申赎、每一笔配置都算得明明白白。
它和你在银行APP里看到的那种货币基金不一样。传统货基靠基金经理拍脑袋选券、调久期,数字量化货基的底层是一套程序——实时监控利率曲线、资金面、同业存单收益率,算法自动决定今天买什么、明天卖什么,反应速度是毫秒级的。
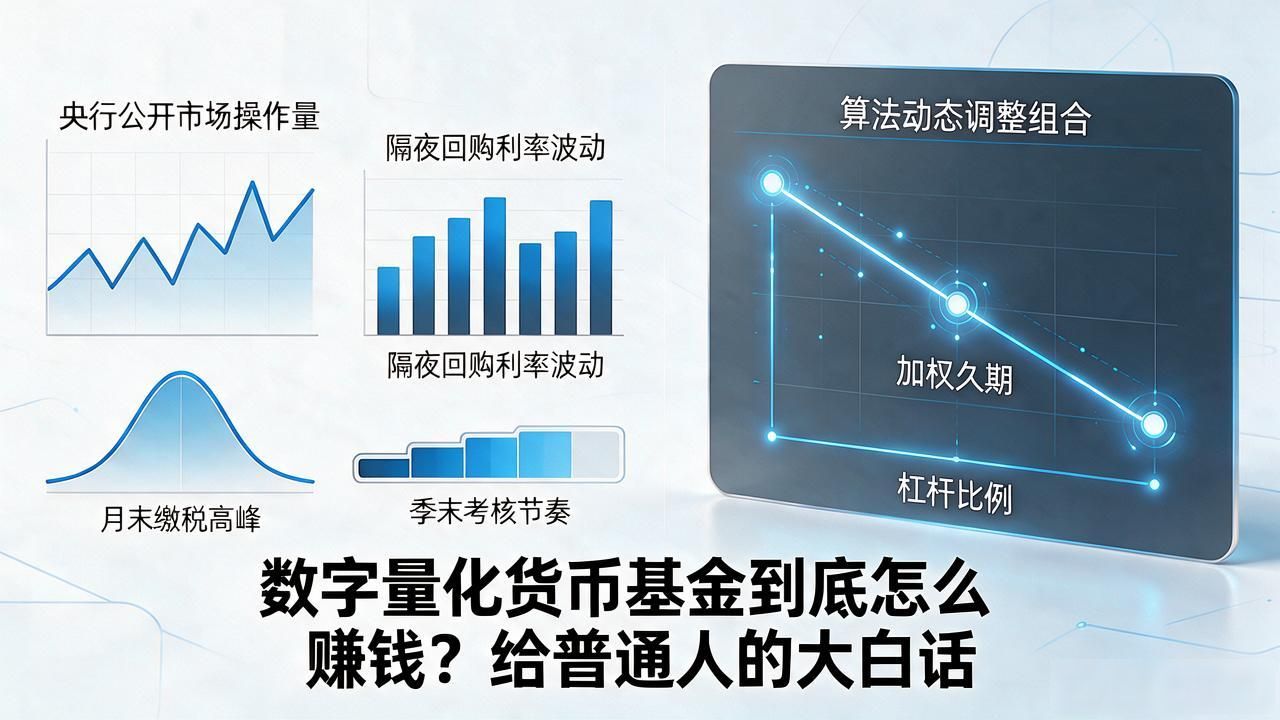
核心逻辑其实不复杂。模型把市场拆成几百个因子:央行公开市场操作量、隔夜回购利率波动、月末缴税高峰、季末考核节奏……每个因子都有历史权重,算法据此动态调整组合的加权久期和杠杆比例数字量化货币基金到底怎么赚钱?给普通人的大白话,目标不是"赚大钱",而是把摩擦成本压到最低,稳稳跑出超额。
对普通人最直观的感受是"收益更稳"。传统货基遇到资金面突然收紧数字量化货币基金,七日年化可能一天掉0.15%;量化模型提前两三个交易日就感知到信号,提前锁住高收益券种,收益曲线明显更平滑。当然它本质仍是货基,不承诺固定收益,极端行情下照样可能回撤。
我在实盘里跑过一版简化策略,三年滚动年化比同期基准高了大概12到18个基点,乘以几十亿规模,省下来的管理费就够给团队加两次薪了。风险在于模型对极端黑天鹅事件的预判能力有限,2020年那波美元债崩盘期间,再好的因子库也会短暂失灵,得有人工兜底。
标签: #数字量化货币基金