数字货币程序化套利怎么操作?跨所价差策略实操拆解与风控要点
跑跨所程序化套利五年,这套策略赚的是交易所之间的价差。这篇文章把实操细节讲透:怎么找价差、策略怎么部署、滑点和风控怎么控,全是踩坑后的经验。
价差怎么找?核心是盯住同一币种在Binance、OKX、Bybit等主流所之间的报价差。我一般用WebSocket实时拉取多个所的orderbook,当价差超过0.3%且深度够的时候触发信号。别小看这个阈值,低于0.2%的价差扣掉手续费和滑点就是亏的。
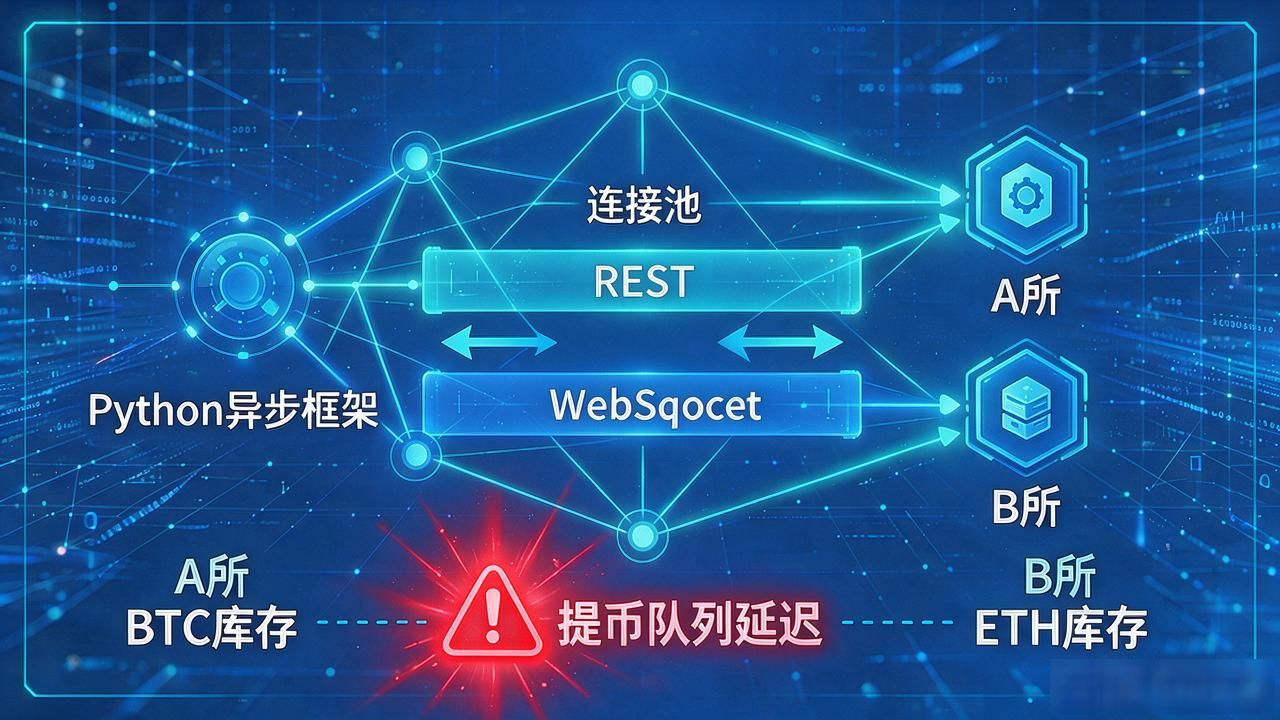
部署上,我跑的是Python异步框架数字货币程序化套利怎么操作?跨所价差策略实操拆解与风控要点,每个交易所一个连接池,下单走REST加WebSocket双通道。关键一步是库存管理——你在A所买BTC的同时得确保B所有等量ETH能秒提,不然钱卡在提币队列里,价差早没了。现在主流所支持划转,但高峰期延迟能到十几分钟,这个时间窗就是最大风险点。
风控这块,单币种仓位不超过总资金15% 是我铁律。滑点方面,吃单在深度薄的币种上能滑到0.5%以上,所以小币种我只用limit单挂单等成交,宁可慢也不追价。另外每个策略设硬止损,价差反向扩到0.8%直接平仓数字货币程序化套利,不抱侥幸。
还有一点很多人忽略:交易所风控冻提的问题。频繁跨所划转触发风控,钱包一冻,整套策略就卡死。我的做法是每所留20%冗余资金,提币分散到不同币种,避免单一通道拥堵。稳定跑下来年化25%到40%不算夸张,但绝不可能暴利。
标签: #数字货币程序化套利